Investigación revela pagos en casino y prostibulo con tarjeta corporativa vinculada a Coosalud

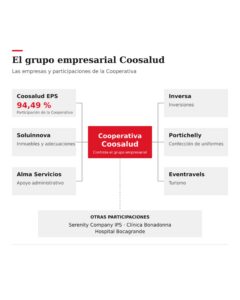
Coosalud, organización del sector salud fundada en Cartagena en 1994 por iniciativa de líderes comunitarios del barrio El Pozón, vuelve a estar en el centro del debate nacional por presuntas irregularidades financieras detectadas durante la intervención estatal. Una investigación publicada por la revista Cambio el domingo 25 de octubre de 2026 expuso movimientos bancarios, operaciones contractuales y dificultades financieras que generan interrogantes sobre el manejo de los recursos vinculados al grupo empresarial durante el periodo de intervención.

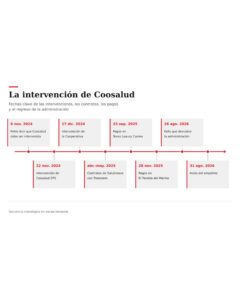
La intervención de la Cooperativa Coosalud comenzó en diciembre de 2024, durante el Gobierno del presidente Gustavo Petro. Desde entonces, la administración de la organización y la situación financiera de sus empresas han estado bajo escrutinio, especialmente por la importancia de sus operaciones dentro del sistema de salud colombiano.
De acuerdo con los documentos bancarios conocidos por Cambio, una tarjeta corporativa de Inversiones Portichelly, empresa vinculada al grupo Coosalud, registró cuatro pagos por un total de cinco millones de pesos en Texas Luxury Casino, establecimiento ubicado en el barrio El Bosque de Cartagena. Las transacciones se habrían realizado el 23 de septiembre de 2025.
La investigación también identificó dos pagos por un total de $800.000 efectuados el 28 de noviembre de 2025 en El Paraíso del Marino, un establecimiento del barrio Vista Hermosa que la publicación identifica como un prostíbulo.
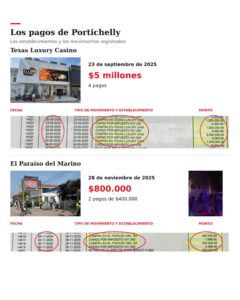
A estos movimientos se suman retiros de efectivo superiores a $56 millones entre agosto y diciembre de 2025. La información divulgada plantea cuestionamientos sobre la finalidad de estas operaciones, su justificación contable y la relación que podrían tener con las actividades empresariales de la organización.
Sin embargo, la existencia de transacciones bancarias, por sí sola, no demuestra que se hayan cometido delitos. Para establecer si hubo un uso indebido de recursos, será necesario conocer las explicaciones de los responsables, verificar los soportes contables y determinar el origen del dinero utilizado en cada operación.
La investigación periodística también expone posibles irregularidades en operaciones comerciales relacionadas con otras empresas vinculadas al grupo Coosalud.
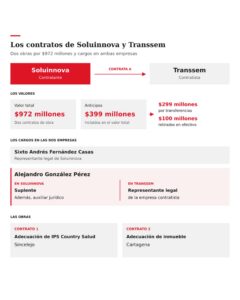
Según el informe, Soluinnova, otra compañía del grupo, habría celebrado contratos por $972 millones con Transsem. La publicación también señala anticipos por $399 millones cuya documentación habría sido cuestionada.
Estos hechos abren interrogantes sobre las condiciones en las que se celebraron los contratos, la prestación efectiva de los servicios y la existencia de documentos que respalden los desembolsos. Para determinar si hubo irregularidades, sería necesario establecer cuáles eran las obligaciones de las partes, qué bienes o servicios se contrataron y si los pagos correspondieron a actividades efectivamente ejecutadas.
La revisión de estas operaciones resulta relevante debido a que los contratos entre empresas vinculadas pueden requerir especial atención cuando existen dudas sobre la justificación económica de los movimientos o sobre el destino de los recursos.
No obstante, los datos divulgados hasta ahora no permiten concluir por sí solos que los contratos hayan sido fraudulentos. Las posibles anomalías deberán contrastarse con los documentos contractuales, los registros financieros y las explicaciones de las compañías involucradas.
Otro de los aspectos destacados en la investigación corresponde a la situación judicial y tributaria de las empresas relacionadas con Coosalud.
De acuerdo con la publicación, se registran 26 embargos por un valor acumulado de $16.272 millones, además de obligaciones tributarias pendientes con la Dirección de Impuestos y Aduanas Nacionales (Dian).
Estas cifras reflejan la dimensión de las dificultades financieras y legales que enfrenta la organización empresarial Coosalud. Sin embargo, para comprender su alcance es necesario establecer a qué compañías corresponden los embargos, cuáles son los procesos que los originaron y si las obligaciones se encuentran en discusión o tienen decisiones definitivas.
Las deudas tributarias también plantean preguntas sobre la capacidad de las empresas para cumplir oportunamente con sus obligaciones y sobre las medidas adoptadas para atender sus compromisos financieros.
En medio de la intervención estatal, estos elementos adquieren especial importancia porque el manejo administrativo de las entidades debe garantizar transparencia, trazabilidad de los recursos y cumplimiento de las obligaciones legales.
Uno de los datos más preocupantes expuestos por la investigación se relaciona con la evolución del patrimonio de Coosalud EPS.
Según las cifras citadas por Cambio, en octubre de 2024 la entidad registraba un patrimonio positivo de $290.183 millones. Para diciembre de 2025, el indicador habría pasado a un saldo negativo cercano a los $3,7 billones.
La variación representa un deterioro financiero de gran magnitud y vuelve a poner bajo la lupa la situación de la entidad durante el periodo de intervención. No obstante, para explicar las causas de ese cambio es necesario analizar los estados financieros, las obligaciones acumuladas, las cuentas por pagar, las reservas y los criterios contables utilizados en cada periodo.
También es importante distinguir entre la situación patrimonial de Coosalud EPS y la de otras empresas relacionadas con el grupo, pues se trata de entidades que pueden tener estructuras financieras, obligaciones y operaciones diferentes.
El deterioro patrimonial señalado en la investigación plantea interrogantes sobre la sostenibilidad financiera de la EPS y la capacidad de responder a sus compromisos dentro del sistema de salud. Sin embargo, no permite atribuir automáticamente la situación a una sola decisión administrativa ni establecer responsabilidades individuales sin una revisión detallada de los hechos.
La investigación publicada por Cambio reabre la discusión sobre los resultados de la intervención de Coosalud y los mecanismos de supervisión aplicados durante este proceso.
Los movimientos registrados en tarjetas corporativas, los retiros de efectivo, los contratos cuestionados, los embargos y el deterioro patrimonial son asuntos que requieren explicaciones documentadas y una evaluación de las autoridades competentes.
Entre los puntos por esclarecer están el destino de los recursos utilizados en los pagos reportados, la justificación de los retiros de efectivo, la ejecución de los contratos entre Soluinnova y Transsem y las razones del cambio en la situación patrimonial de Coosalud EPS.
También será importante determinar qué controles internos y externos operaron durante el periodo investigado y si las entidades responsables de la vigilancia tuvieron conocimiento de las transacciones señaladas.
Por ahora, los hechos expuestos corresponden a hallazgos y cuestionamientos divulgados por una investigación periodística. Su alcance definitivo dependerá de la verificación de los documentos, las explicaciones de las empresas involucradas y las eventuales actuaciones administrativas o judiciales.
La polémica deja sobre la mesa una pregunta central: ¿qué ocurrió con los recursos y la situación financiera de las empresas vinculadas a Coosalud durante la intervención estatal? La respuesta exigirá revisar las operaciones señaladas y establecer, con evidencia, si existieron irregularidades y quiénes serían responsables.